2018年演出行业市场现状及趋势 演出经纪机构积极转型
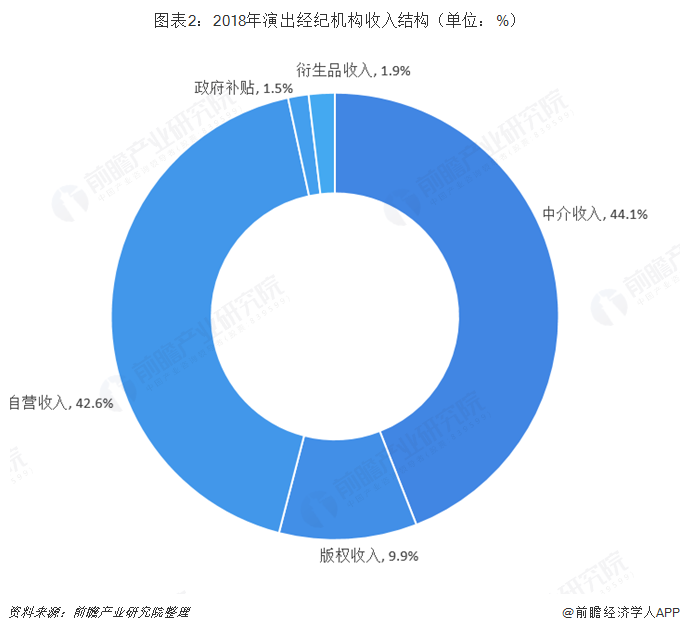
2018年,中国演出行业在消费升级、政策扶持和技术赋能的多重推动下,继续保持稳健增长态势。与此市场竞争日趋激烈,传统演出经纪机构面临营收压力与模式瓶颈,纷纷寻求转型突破,以拓展业务边界、提升盈利能力。
一、市场现状:整体规模扩大,结构分化明显
据中国演出行业协会数据,2018年全国演出市场总体经济规模超过500亿元,同比增长约5%。其中,演出票房收入接近200亿元,演唱会、音乐节、话剧、儿童剧等细分品类表现活跃。
从供给端看,全年演出场次超过300万场,其中大中型演唱会及音乐节数量创下新高。从需求端看,年轻观众成为主力消费群体,他们对现场体验、互动性和社交属性的要求更高,推动演出内容向多元化、个性化方向发展。
市场繁荣背后是剧烈的分化。头部演出项目凭借强IP和流量艺人吸金能力强劲,而大量中小型演出则面临票房惨淡、成本高企的困境。尤其是传统演出经纪机构,过去依赖艺人代理、巡演承办等单一业务,在票价透明化、渠道去中介化的趋势下,利润空间被严重压缩。
二、演出经纪业务:挑战重重,传统模式遇瓶颈
演出经纪机构的核心业务通常包括艺人经纪、演出策划、票务代理、巡演承办等。2018年,这一领域呈现出以下特点:
第一,艺人议价能力增强,经纪利润摊薄。随着流量明星和实力派艺人的市场价值攀升,演出方需要支付更高的出场费,而票务平台和赞助商又不断压低分成比例,经纪机构夹在中间,利润率持续走低。
第二,票务平台崛起,渠道权力转移。大麦、猫眼等在线票务平台掌握海量用户数据与销售入口,传统经纪机构在票务销售上失去话语权,甚至被边缘化为“地接服务商”。
第三,内容同质化严重,创新乏力。许多经纪机构为了短期收益,反复复制成功模式,导致音乐节、话剧等品类扎堆,观众审美疲劳,票房增长乏力。
第四,政策监管趋严。2018年,文化和旅游部加强了对演出市场的规范管理,整治阴阳合同、天价片酬、虚假宣传等乱象,对经纪机构的合规运营提出更高要求。
三、转型方向:从经纪代理到综合服务商
面对上述挑战,越来越多的演出经纪机构开始主动转型,尝试以下路径:
- 向上游内容制作延伸。部分机构不再满足于代理艺人,而是投资制作原创音乐剧、舞台剧、综艺衍生演出等,掌握内容版权,提升议价能力。例如,一些经纪公司联合制作公司推出自有IP的巡回演出,实现“内容+经纪”双轮驱动。
- 向下游用户运营拓展。通过建立自有票务系统、会员社群和粉丝俱乐部,经纪机构试图绕开大平台,直接触达核心观众,提高复购率和忠诚度。结合演出周边、见面会、直播打赏等增值服务,拓宽收入来源。
- 拥抱“演出+文旅”融合。2018年,多地政府鼓励“演艺进景区”“音乐节+旅游”模式,经纪机构借此与文旅项目合作,承接驻场演出、主题节庆活动,获得稳定的政府补贴和门票分成。
- 数字化转型。利用大数据分析观众偏好、优化巡演路线和定价策略;通过短视频、直播进行宣发和线上付费演出,打破物理空间限制,触达更广泛人群。
- 跨界合作与资本运作。部分头部经纪机构获得融资,通过并购、战略合作等方式整合上下游资源,形成演出制作、艺人培养、票务营销、场地运营的闭环生态。
四、趋势展望:专业化、细分化、平台化
展望2019年及演出经纪行业将呈现三大趋势:
其一,专业化分工更细。经纪机构将分化为专注艺人代理、巡演执行、内容制作、营销推广等不同环节的专业公司,通过协作提升效率。
其二,垂直细分市场崛起。电音、嘻哈、二次元、沉浸式戏剧等小众品类迎来增长,经纪机构可深耕特定圈层,建立差异化优势。
其三,平台化与生态化竞争。大型演出集团将构建涵盖IP孵化、艺人经纪、场馆运营、票务平台、衍生品开发的全产业链平台,而中小机构则更依赖平台赋能,或转型为灵活的内容工作室。
2018年是演出经纪行业转型的关键一年,传统模式式微,新模式尚未定型。只有主动求变、拥抱内容与技术,经纪机构才能在激烈的市场竞争中找到新的增长点。
如若转载,请注明出处:http://www.wjcp2p.com/product/56.html
更新时间:2026-10-09 07:18:03